
La pregunta disparadora
Desde País Industrial nos preguntamos:
“¿Cómo impactarán las transformaciones que están ocurriendo sobre los procesos y el empleo del sector industrial uruguayo en los próximos 5 a 10 años, y qué implicancias estratégicas tendrán sobre la necesidad de adaptación de las empresas y trabajadores?”
Las respuestas a esa pregunta serán insumos clave para la elaboración de nuestras propuestas para adaptarnos y anticiparnos a dichas transformaciones.
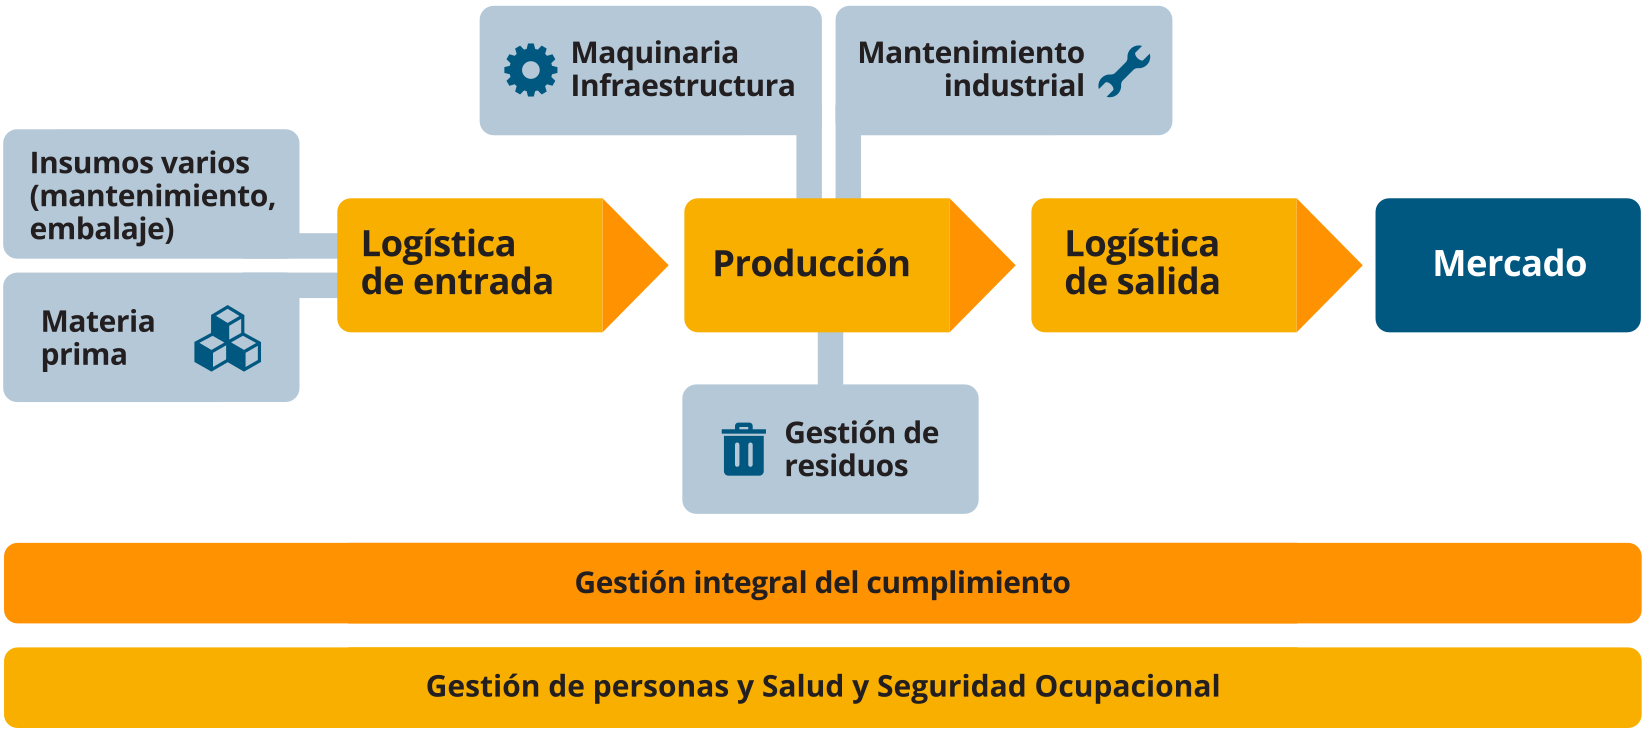
¿Sobre qué procesos analizamos las tendencias?
¿Cómo identificamos las tendencias?
Entrevistamos a trabajadores y empresarios industriales, funcionarios del gobierno y referentes de instituciones educativas tecnológicas.
Aplicamos técnicas de prospectiva (ej: horizon scanning).
Elaboramos encuestas dirigidas a trabajadores y empresarios.
¿Cómo priorizamos las tendencias?
Clasificaciónmultidimensional
Organizamos las tendencias según dimensiones de transformación (tecnológica, ambiental, social, económica y regulatoria).
Estimación delgrado de madurez
Aplicamos una adaptación del enfoque de niveles de madurez tecnológica para estimar el grado de consolidación de cada tendencia.
Análisismulticriterio
Estructuramos la evaluación en base a criterios definidos y ponderados (Impacto en procesos productivos, Impacto en el empleo, Madurez de la tendencia, Presión externa o regulatoria y Esfuerzo de reconversión empresarial).
Ejemplos de tendencias priorizadas por proceso
Proceso de Producción
| Tendencia tecnológica | Madurez global | Impacto sobre el empleo | Condiciones habilitantes |
|---|---|---|---|
| Automatización industrial y robotización de procesos productivos | 4 | Reduce tareas manuales repetitivas de operación y manipulación de materiales; aumenta actividades de supervisión de equipos automatizados, configuración operativa y resolución de incidencias. | Inversión en automatización; infraestructura industrial; integración OT-IT |
| Cobots y colaboración hombre-máquina en líneas de producción | 3-4 | Disminuye tareas físicamente exigentes y repetitivas; incrementa tareas de interacción, coordinación y supervisión compartida entre operarios y sistemas automatizados. | Sensores de seguridad; rediseño de puestos; capacitación operativa |
| Manufactura flexible y reconfiguración dinámica de líneas productivas | 3 | Aumenta necesidad de polivalencia, adaptación a cambios de producto y reconfiguración operativa; reduce especialización rígida en tareas repetitivas. | Automatización flexible; integración digital; planificación adaptable |
| Sistemas ciberfísicos y monitoreo digital de operaciones productivas | 3-4 | Reduce controles manuales y registros físicos; aumenta monitoreo en tiempo real, interpretación de datos operativos y gestión de alertas de producción. | Sensores IoT; conectividad industrial; captura automática de datos |
| IA y asistencia inteligente a la operación productiva | 3 | Automatiza parcialmente tareas de ajuste operativo, detección de anomalías y asistencia al operario; aumenta supervisión, validación y toma de decisiones basada en datos. | Datos operativos estructurados; integración de sistemas; capacidades digitales |
| Realidad aumentada y asistencia digital al operario | 2 | Reduce la dependencia de instrucciones impresas y entrenamiento exclusivamente presencial; aumenta interacción con interfaces digitales y asistencia guiada en operación y ensamblaje. | Dispositivos digitales; conectividad; digitalización de procedimientos |
| Producción autónoma y autoajuste de procesos industriales | 1-2 | Podría automatizar parcialmente decisiones operativas rutinarias de ajuste y coordinación de procesos; aumenta funciones de supervisión y gestión de excepciones. | IA avanzada; integración de sistemas industriales; alta madurez digital y automatización |
Madurez global: 1: Evidencia anecdótica o conceptual: se detectan señales débiles en investigación o mercados muy incipientes. || 2: Eventos repetidos en entornos acotados (empresas o clústers de empresas): aún no puede preverse su evolución con certeza. || 3: Opera en entornos múltiples con alcance sectorial o territorial medio (presente en algunos sectores de actividad y países); muestra consistencia y es reconocida por actores clave. || 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. || 5: Situación consolidada: influencia general a nivel mundial, con prácticas estandarizadas y alta previsibilidad.
Tendencias priorizadas
Síntesis
Agrupamos tendencias similares que tienen influencia sobre distintos procesos transversales, lo que resultó en 23 tendencias
Priorización
Priorizamos las tendencias de mayor impacto sobre el empleo, el esfuerzo de reconversión empresarial, y aquellas estratégicamente inevitables. Esto resultó en las siguientes 9 tendencias .
T04
Automatización y robotización de procesos físicos
Abarca el despliegue de sistemas mecatrónicos programables capaces de ejecutar tareas físicas —como transporte, manipulación, ensamblaje, soldadura, pintura, paletizado, clasificación e inspección visual— de forma autónoma o semiautónoma, en sustitución o complemento de la fuerza laboral humana.
Nivel de madurez
La tendencia alcanza madurez de Nivel 5 Nivel 5: Situación consolidada: influencia general a nivel mundial, con prácticas estandarizadas y alta previsibilidad. para robots industriales tradicionales y Nivel 4 Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. para cobots y AMR. Es la tendencia con mayor trayectoria acumulada de adopción global y la que registra los indicadores de consolidación más sólidos.
- El total de robots industriales operativos en el mundo alcanzó 4.664.000 unidades en 2024, un incremento del 9% respecto al año anterior.
- La densidad media global de robots en manufactura pasó de 74 unidades por cada 10.000 trabajadores en 2017 a 162 en 2023 y a 184 en 2024.
- El mercado global de robots industriales fue valorado entre USD 17,8 y USD 44,8 mil millones en 2024.
- La robotización trasciende los sectores tradicionales (automotriz, electrónica) hacia alimentos y bebidas, farmacéutico, logística, cuidado de la salud y manufactura de precisión.
Factores impulsores
Estructura de costos y presiones competitivas
- Escasez persistente de mano de obra manufacturera: el 62% de las industrias globales reporta escasez de mano de obra como driver de adopción de cobots.
- Caída sostenida del costo de los sistemas robóticos: el precio de los cobots ha disminuido un 35% en los últimos años, mientras que su facilidad de programación ha mejorado drásticamente. El modelo Robotics-as-a-Service (RaaS) elimina las barreras de inversión inicial para pymes.
- Inflación salarial y presión sobre la rentabilidad manufacturera: el incremento de los costos laborales en economías avanzadas ha reducido el período de recuperación de inversión en sistemas automatizados.
Habilitadores tecnológicos
- Integración de IA y aprendizaje automático: los modelos de visión artificial con IA permiten a los robots operar en entornos no estructurados, adaptarse a variaciones de producto y aprender de la demostración humana (programación por demostración).
- Convergencia cobot-AMR (robots móviles colaborativos): la integración de brazos robóticos sobre bases AMR crea celdas de automatización móviles capaces de realizar tareas en múltiples estaciones de trabajo dentro de la planta.
- Nuevas interfaces de programación: la democratización de la programación robótica mediante interfaces gráficas intuitivas y programación por demostración reduce la dependencia de ingenieros especializados, habilitando la reprogramación por operarios con formación técnica media.
Geopolíticos e industriales
- Política industrial activa: los programas de fomento a la industria subvencionan directamente la adopción de robótica en manufactura. Ej: China instaló 295.000 robots en 2024 —el 54% del total global—, impulsado por política de estado.
- Reshoring y nearshoring como catalizador de automatización: la relocalización de producción hacia países con costos laborales más altos que los de las localizaciones originales hace que la automatización sea condición necesaria para la viabilidad económica del reshoring.
- Estandarización de protocolos de seguridad: la consolidación de normas internacionales y la incorporación de los cobots en el ámbito del AI Act europeo (Reglamento UE 2024) reducen barreras regulatorias y dan certidumbre jurídica a los inversores.
Análisis prospectivo
Escenario a corto plazo (0 a 2 años)
Los principales vectores de adopción en el período inmediato serán la expansión de cobots en pymes manufactureras (mediante el modelo RaaS), la proliferación de AMR en logística interna de planta, y la integración de IA en robots ya instalados mediante actualizaciones de software.
El corto plazo también estará marcado por la presión arancelaria y de política comercial, que puede acelerar el reshoring y, con él, la demanda de automatización para compensar las diferencias del costo laboral.
Escenario a largo plazo (3 a 5 años)
La convergencia de robótica física, IA generativa, gemelos digitales y manufactura aditiva configurará el paradigma de la fábrica autónoma.
La manufactura cognitiva pasará a ser una realidad operativa en plantas de avanzada.
El impacto sobre el empleo se intensificará en este período. Si bien la automatización también crea nuevos empleos, la velocidad de desplazamiento de puestos operativos manuales puede superar la velocidad de generación de nuevos empleos en los mismos sectores y regiones. Oxford Economics estimaba en 2019 que cada robot adicional en regiones de bajo nivel educativo desplaza casi el doble de trabajadores que, en regiones de alto nivel educativo, amplificando la desigualdad regional.
Impacto sobre los procesos
Impacto ocupacional
- Perfiles con mayor riesgo de desplazamiento directo: operario de producción en tareas repetitivas (soldadura, pintura, ensamblaje, paletizado, carga y descarga), montacarguista, clasificador manual de materiales, inspector visual de calidad en línea, operario de empaque y paletizado manual.
- Nuevos perfiles emergentes con alta demanda: técnico de robótica industrial, integrador de sistemas cobot-AMR, ingeniero de aplicaciones robóticas, especialista en seguridad colaborativa y técnico de visión artificial.
- Nuevas competencias demandadas en perfiles existentes: programación básica de cobots (interfaces low-code), operación de interfaces HMI de sistemas automatizados, diagnóstico básico de fallas en robots, lectura e interpretación de datos de sensores, protocolos de SySO en entornos colaborativos humano-robot.
- Proyección del efecto neto sobre el empleo: estima que la automatización creará 170 millones de nuevos roles globalmente y desplazará 92 millones (un balance positivo neto) pero con alta concentración sectorial y geográfica del impacto negativo. En manufactura específicamente, el desplazamiento de puestos operativos manuales es estructural e irreversible.
Nivel de madurez
La tendencia alcanza una madurez de Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. en la escala de criterios de priorización. Los indicadores que fundamentan esta calificación son:
- Consenso empresarial: el 81% de los profesionales de comercio global considera el criterio ESG como importante o muy importante en la selección de proveedores, según el informe Global Trade 2024 de Thomson Reuters, siendo la regulación el principal driver citado.
- Infraestructura de monitoreo consolidada: plataformas como RepRisk, Moody’s o Sedex operan a escala global, registrando y difundiendo incidentes de compliance en cadenas de suministro en tiempo real.
- Marcos regulatorios ya vigentes y en proceso de expansión: la Directiva europea de diligencia debida en sostenibilidad corporativa, Ley de Diligencia Debida en Cadenas de Suministro de Alemania, entre otros. Las trayectorias regulatorias en la UE, EEUU, Australia y otros mercados de destino de exportaciones manufactureras son claras y progresivas, con plazos de implementación ya definidos.
Factores impulsores
Regulatorios y normativos
- La CSDDD (UE, 2024/1760) obliga a grandes empresas con operaciones en la Unión Europea (UE) a identificar, prevenir, mitigar y dar cuenta de los impactos adversos en derechos humanos y medio ambiente en toda su cadena de actividades, incluyendo proveedores y clientes directos. Las empresas fabricantes que exportan a la UE o son proveedoras de empresas europeas, quedan en su alcance directo o indirecto. Esta directiva combina en un único instrumento los Principios Rectores de Naciones Unidas sobre Empresas y Derechos Humanos, las Líneas Directrices de la OCDE para Empresas Multinacionales y normativas sectoriales específicas, cristalizando en derecho vinculante algunos estándares previamente voluntarios.
- Ley de Diligencia Debida en Cadenas de Suministro de Alemania, que aplica a empresas con más de 1.000 trabajadores, representa el precedente nacional europeo más desarrollado y funciona como referencia adelantada de los estándares que impondrá la CSDDD.
- Regulaciones similares en expansión global: Australia (Modern Slavery Act), Estados Unidos (Uyghur Forced Labor Prevention Act, SEC disclosure rules sobre ciberseguridad), Francia (Loi de Vigilance), Noruega (Transparency Act) y múltiples iniciativas en trámite en el G7 y la OCDE, configuran un entorno regulatorio convergente y progresivo.
Comerciales y de mercado
- Presión de compradores globales: más del 30% de los profesionales de comercio global recibe requerimientos directos de clientes importantes para la recopilación de datos ESG de sus proveedores. Los grandes fabricantes de bienes finales trasladan las exigencias regulatorias y de inversores a lo largo de toda la cadena de suministro.
- Presión de inversores: el 28% de las empresas cita la presión de inversores como driver de cumplimiento ESG en la cadena de suministro. Las calificadoras de riesgo y fondos de inversión ESG penalizan a empresas con exposición a incidentes de proveedores.
- Amplificación mediante redes sociales: el ecosistema de redes sociales acelera la difusión de crisis reputacionales y reduce el tiempo de respuesta disponible para las empresas afectadas. Moody’s identifica a las redes sociales y la polarización de la opinión pública como factores estructurales del nivel histórico de riesgo reputacional en 2025.
Tecnológicos
- Plataformas de monitoreo de riesgo ESG: la consolidación de plataformas de inteligencia de riesgo reputacional (RepRisk, Moody’s, Sustainalytics, MSCI ESG) aumenta la visibilidad de incidentes de compliance.
- Inteligencia artificial generativa en monitoreo de riesgos: la IA generativa y los modelos de lenguaje están siendo incorporados por plataformas de compliance y supply chain risk para monitoreo continuo de riesgos en tiempo real. El 54% de los Chief Compliance Officers considera que la IA fortalecerá el cumplimiento; el 70% de los líderes de compliance anticipa impacto transformador en 1-5 años.
Análisis prospectivo
Escenario de corto plazo (0–2 años)
La transposición progresiva de la CSDDD a las legislaciones nacionales de los estados miembros de la UE (plazo hasta julio de 2028) generará un período de preparación intensiva para las empresas manufactureras que integran cadenas de valor con presencia europea. Las organizaciones deberán desarrollar o contratar capacidades de mapeo de cadena de suministro, sistemas de debida diligencia documental y mecanismos de reporte que son inexistentes o muy incipientes en la mayoría de las pymes manufactureras.
En paralelo, el incremento de auditorías y la expansión de listas de entidades sancionadas globales seguirán reduciendo el margen de tolerancia disponible para las empresas en materia de compliance comercial y derechos humanos en la cadena de abastecimiento.
Escenario de mediano plazo (3–5 años)
La función de gestión de compliance y riesgos reputacionales tenderá a consolidarse como función estratégica en las empresas manufactureras medianas y grandes, con perfiles híbridos que combinan conocimiento normativo, analítica de datos, comunicación institucional y gestión de riesgos. La integración de herramientas de IA para monitoreo preventivo reducirá los costos de implementación y facilitará el acceso de empresas más pequeñas a estas capacidades.
La fragmentación geo-económica del orden comercial global (con la proliferación de sanciones, controles de exportación, listas de entidades restringidas y regímenes regulatorios diferenciados por bloques comerciales) tenderá a incrementar la complejidad del compliance internacional, especialmente para empresas manufactureras integradas en cadenas de suministro globales que operan simultáneamente en múltiples jurisdicciones.
Impacto sobre los procesos
Impacto ocupacional
El impacto sobre el empleo es principalmente de enriquecimiento y ampliación de competencias de los perfiles existentes, no de desplazamiento. Los roles de responsable de compliance, gestor de compras estratégicas y analista de riesgos de cadena de suministro incorporan nuevas dimensiones normativas, tecnológicas y analíticas, sin que los perfiles actuales se tornen obsoletos.
- Perfiles con mayor transformación de tareas: jefe/analista de compliance, gestor/analista de compras estratégicas, auditor interno, analista de riesgos de cadena de suministro, director de asuntos legales y regulatorios.
- Nuevas competencias demandadas: conocimiento de marcos normativos de países y regiones; gestión de plataformas de monitoreo ESG; reporting de sostenibilidad; análisis de riesgo reputacional; comunicación institucional en contextos de crisis; uso de herramientas de IA para compliance. Proyección de empleo (referencia EE.UU.): el Bureau of Labor Statistics proyecta un crecimiento del 3% en compliance officers 2024-2034, con 33.300 aperturas anuales. En manufactura específicamente, el crecimiento de exigencias regulatorias ESG y de cadena de suministro sostiene la demanda de estos perfiles.
Nivel de madurez
La tendencia se ubica en madurez Nivel 3Nivel 3: Tendencia en desarrollo: presente en varios sectores o regiones, con adopción creciente e incertidumbre todavía relevante. : presente en múltiples sectores y regiones, reconocida por actores clave, pero con incertidumbre aún relevante respecto a la velocidad de adopción generalizada, especialmente en pymes manufactureras. Los indicadores que fundamentan esta calificación son:
- El mercado global de Flexible Manufacturing Systems (FMS) fue valorado en USD 14,2 mil millones en 2024, con proyección de alcanzar USD 22,2 mil millones en 2030, creciendo a una tasa anual compuesta del 7,9%. El mercado de smart factory —plataforma habilitante de la manufactura flexible— alcanzó USD 141,5 mil millones en 2024 y se proyecta en USD 353 mil millones para 2034.
- El 80% de los ejecutivos manufactureros encuestados por Deloitte en 2025 planea destinar el 20% o más de su presupuesto de mejora a iniciativas de manufactura inteligente, con foco en automatización, analítica de datos, sensores y computación en la nube.
- La adopción plena de arquitecturas RMS avanzadas sigue concentrada en grandes empresas con capacidad de inversión. Las pymes manufactureras enfrentan barreras de costo inicial elevado, complejidad de integración y escasez de talento técnico para operar estos sistemas.
Factores impulsores
Demanda de mercado y presión competitiva
- Masificación de la personalización (mass customization): la expectativa de los consumidores de recibir productos configurados a medida a precios cercanos a los de producción masiva se ha convertido en estándar en electrónica, automotriz, indumentaria y equipamiento industrial.
- Volatilidad de la demanda: la pandemia de COVID-19, la crisis de semiconductores (2021-2023) y las disrupciones geopolíticas posteriores evidenciaron que la capacidad de reconfigurar rápidamente la producción es una dimensión crítica de resiliencia manufacturera. Las empresas con sistemas flexibles pudieron pivotar hacia nuevos productos (ej. ventiladores, EPP) en semanas.
- Acortamiento del ciclo de vida de productos: en sectores como electrónica de consumo, bienes de capital y automotriz, el ciclo de vida de los productos se ha reducido significativamente, requiriendo que las plantas fabriquen versiones nuevas o convivan con múltiples generaciones de producto en la misma línea.
Tecnologías habilitantes
- Robots colaborativos (cobots): son reprogramables en horas y pueden ser reubicados físicamente, habilitando la reconfiguración de estaciones de trabajo sin grandes inversiones.
- IA e IIoT para programación y optimización dinámica: la IA permite la reprogramación automática de secuencias productivas ante cambios o incidentes de calidad. Los sistemas IIoT proveen visibilidad en tiempo real del estado de los equipos, habilitando decisiones de reconfiguración basadas en datos.
- Gemelos digitales: permiten simular el impacto de reconfiguraciones antes de implementarlas físicamente, reduciendo tiempos de cambio y riesgo de errores en la puesta en marcha.
- Manufactura aditiva (impresión 3D): elimina una de las principales barreras históricas para la personalización a escala. Esta tecnología es la de mayor crecimiento proyectado dentro del mercado de manufactura inteligente hasta 2030.
Estratégicos y organizacionales
- Nearshoring y relocalización industrial: la relocalización de capacidades productivas hacia mercados domésticos o regionales (acelerada por razones geopolíticas y de resiliencia de cadena) requiere plantas más flexibles capaces de absorber variedad de productos que antes eran fabricados en múltiples localizaciones especializadas.
- Transición energética y electrificación: la industria automotriz, principal usuaria de sistemas de manufactura avanzados, enfrenta una transición profunda hacia la fabricación de vehículos eléctricos, lo que requiere reconfigurar líneas existentes o diseñar nuevas con arquitectura flexible desde el inicio.
Análisis prospectivo
Escenario de corto plazo (0–2 años)
En el horizonte inmediato, la adopción de capacidades de manufactura flexible continuará siendo diferenciada: rápida en grandes empresas de automotriz, electrónica y aeroespacial —que operan en mercados con alta presión competitiva y volatilidad de demanda— y más lenta en pymes de sectores con menor exposición internacional. El principal vector de adopción en pymes será la disponibilidad creciente de cobots y software de control de bajo costo.
En el plano laboral, el período inmediato estará marcado por la intensificación de la brecha de habilidades: el 56% de los fabricantes en EE.UU. reporta que está invirtiendo en programas internos de upskilling para hacer frente a la escasez de talento técnico con las competencias requeridas por estos sistemas. La demanda de supervisores de primera línea con competencias digitales e ingenieros industriales continuará siendo elevada.
Escenario de mediano plazo (3–5 años)
La convergencia de manufactura aditiva, gemelos digitales, IA generativa y robótica colaborativa habilitará el paradigma de la manufactura cognitiva: sistemas capaces de razonar, aprender y ajustarse autónomamente a circunstancias cambiantes. Priority Software (2026) describe este escenario como la evolución del concepto de smart factory hacia fábricas con sistemas de autooptimización en tiempo real a través de todo el ecosistema productivo.
En términos de mercado laboral, la composición del empleo manufacturero continuará desplazándose desde roles operativos manuales especializados hacia perfiles técnico-digitales.
Impacto sobre los procesos
Impacto ocupacional
- Perfiles con mayor transformación: operario/técnico de manufactura, técnico de mantenimiento industrial, supervisor de línea / primera línea, planificador de producción, ingeniero industrial / de procesos.
- Nuevas competencias clave demandadas: operación y mantenimiento de cobots y sistemas CNC multipropósito, manejo de interfaces de software de control de planta (MES, SCADA), interpretación de datos de producción en tiempo real, resolución de problemas en sistemas automatizados y mejora continua.
- Competencias en declive: especialización profunda en operaciones manuales repetitivas de un único producto o proceso; ajuste mecánico manual de maquinaria sin apoyo digital.
- Proyección de demanda laboral: los roles de supervisor de primera línea e ingeniero industrial se mantienen entre los cinco más demandados del sector manufacturero de EE.UU. desde 2019. En 2024, AI y Machine Learning emergieron como competencias de alta demanda por primera vez, reflejando la convergencia entre manufactura flexible e inteligencia artificial.
Nivel de madurez
La tendencia alcanza madurez de Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. con expresiones diferenciadas por región. Los indicadores globales que fundamentan esta calificación son:
- Adopción empresarial masiva a escala global: el 80% de los COOs de grandes manufactureras planifica nearshoring o reshoring en los próximos tres años. En Europa, el 47% de los compradores aumentó el nearshoring y el 22% aumentó el reshoring en los últimos 12 meses.
- Inversiones en manufacturas sin precedentes en múltiples regiones: en EE.UU., la inversión en industria manufacturera creció de USD 79 mil millones (2021) a USD 236 mil millones (2024). En Europa Central y del Este, la IED en manufactura creció un 28% en 2024 con récords en Polonia y Hungría. En el Sudeste Asiático, la IED china en manufactura regional alcanzó USD 24 mil millones en 2023.
- Reconfiguración documentada de los flujos comerciales mundiales: México superó a China como principal socio comercial de EE.UU. en 2023. Vietnam duplicó sus exportaciones de electrónica y computadoras entre 2017 y 2024. Marruecos registró un aumento del 53% en la demanda de inspecciones de compradores europeos en el segundo trimestre de 2025.
Factores impulsores
Geopolíticos y de seguridad
- Fragmentación del orden comercial multilateral: en 2023 se incorporaron aproximadamente 18.000 nuevas entidades sancionadas a listas de vigilancia global. El uso de sanciones, controles de exportación y restricciones de acceso a tecnología como instrumentos de política exterior ha multiplicado los vectores de riesgo de compliance comercial para los departamentos de compras de empresas manufactureras.
- Seguridad de suministros estratégicos: la crisis de semiconductores (2021-2023) evidenció la vulnerabilidad de sectores enteros ante la concentración geográfica de componentes críticos. El concepto de autonomía estratégica en sectores como semiconductores, baterías, minerales críticos y farmacéuticos pasó a ser prioridad de política industrial en EE.UU., UE, Japón y Corea del Sur.
Económicos y de costo total
- Aumento de costos laborales en China: el salario manufacturero medio en China se ha multiplicado varias veces desde 2000, erosionando la ventaja de costo laboral que impulsó la relocalización masiva de décadas anteriores.
- Volatilidad e inflación de costos logísticos: los costos de flete oceánico se multiplicaron durante la pandemia y permanecen en niveles elevados respecto a prepandemia. La incertidumbre sobre costos de tránsito hace que la certidumbre que ofrece el nearshoring tenga un valor económico concreto.
Operacionales y de riesgo
- Lecciones aprendidas de disrupciones sistémicas: la pandemia, la crisis de semiconductores y las disrupciones del Mar Rojo demostraron que el costo de una disrupción de cadena de suministro puede superar ampliamente los ahorros acumulados durante años de optimización de costos.
- Presión por reducción de tiempos de entrega y mayor visibilidad: la complejidad creciente de los productos y la demanda de customización requieren ciclos más cortos de aprovisionamiento. El nearshoring facilita la supervisión directa de proveedores, la comunicación sin barreras de zona horaria y la gestión proactiva de incidentes.
Análisis prospectivo
Escenario de corto plazo (0–2 años)
El período inmediato estará marcado por la presión arancelaria diferenciada por bloque: en Norteamérica, la revisión del USMCA en 2026 introduce incertidumbre sobre las condiciones del nearshoring en México; en Asia, los aranceles sobre Vietnam e India complican la estrategia “China+1”; en Europa, la amenaza de aranceles transatlánticos y la revisión de la política industrial europea generan volatilidad. Sin embargo, los movimientos estructurales de relocalización ya en curso —plantas en construcción, inversiones comprometidas, cadenas redirigidas— son difícilmente reversibles en el corto plazo.
En América Latina, la oportunidad de nearshoring se está materializando en México de forma sostenida, con señales de expansión hacia Colombia, Costa Rica y otros países. El principal cuello de botella es la infraestructura logística y la capacidad de mano de obra calificada.
Escenario de mediano plazo (3–5 años)
En el mediano plazo, la regionalización manufacturera se consolidará como característica permanente del sistema económico global, con tres grandes polos regionales —América del Norte, Europa y Asia— cada vez más autónomos y con menor interdependencia entre sí para los sectores estratégicos, aunque con persistente complementariedad en productos de bajo riesgo geopolítico.
La fragmentación geoeconómica del orden comercial multilateral impone una capa adicional de incertidumbre sobre las estrategias de largo plazo. Las empresas manufactureras que operen en cadenas de valor internacionales deberán diseñar arquitecturas de abastecimiento con mayor redundancia y adaptabilidad que en el pasado.
Impacto sobre los procesos
Impacto ocupacional
- Perfiles con mayor transformación de tareas: jefe/analista de compras y abastecimiento estratégico, analista de riesgo de cadena de suministro, negociador de contratos internacionales, coordinador de logística internacional, planificador de producción, auditor de proveedores.
- Nuevas competencias demandadas: análisis de Costo Total de Propiedad y modelos de precio justo (should-cost), evaluación de riesgo geopolítico y político-comercial, gestión de cadenas de suministro multirregionales, due diligence de proveedores (derechos humanos, ambiental, financiero), conocimiento de marcos regulatorios comerciales, analítica de datos de cadena de suministro, gestión de relaciones con proveedores estratégicos.
- Competencias en declive relativo: gestión transaccional de órdenes de compra con base de proveedores fija y estable; coordinación logística rutinaria en rutas consolidadas de largo plazo.
- Tendencia en demanda laboral: el 67% de las empresas reporta complicaciones en compras por factores geopolíticos, lo que eleva la urgencia de dotar a estos equipos de competencias de análisis estratégico. La adopción de IA en compras y abastecimiento alcanzó alrededor de USD 1,3 mil millones en 2025, redefiniendo las tareas de los analistas de compras hacia supervisión, interpretación y toma de decisiones estratégicas.
Nivel de madurez
La tendencia se ubica en madurez Nivel 3Nivel 3: Tendencia en desarrollo: presente en varios sectores o regiones, con adopción creciente e incertidumbre todavía relevante. con fuerte asimetría interna: la IA predictiva integrada en ERP/MES ha alcanzado el Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. en organizaciones grandes, mientras que la IA agéntica se encuentra en transición activa desde pilotos hacia producción (entre el Nivel 2Nivel 2: Tendencia emergente: aplicaciones iniciales y pilotos, con alta incertidumbre sobre su adopción y evolución. y el Nivel 3Nivel 3: Tendencia en desarrollo: presente en varios sectores o regiones, con adopción creciente e incertidumbre todavía relevante. ). Algunos indicadores:
- Se identifica una mejora del 15-40% en precisión de pronóstico, 20-50% de reducción en tiempo de inactividad no planificado y 98-99% de precisión en detección de defectos a partir de la convergencia de IA predictiva madura, IA generativa en producción e IA agéntica en proyectos piloto.
- El 33% de las aplicaciones de software empresarial incluirá IA agéntica para 2028 —frente a menos del 1% en 2024—, habilitando que el 15% de las decisiones de trabajo cotidianas sea tomado de forma autónoma. Sin embargo, más del 40% de los proyectos de IA agéntica serán cancelados para finales de 2027 por costos crecientes, valor de negocio poco claro o controles de riesgo inadecuados.
- Sólo el 11% de las agencias que trabajan con IA agéntica las usa activamente en producción.
- El mercado de IA para manufactura está valorado en USD 5,32 mil millones en 2024, proyectado en USD 47,88 mil millones para 2030.
Factores impulsores
Presiones operativas y de eficiencia
- Velocidad y volumen de decisiones operativas: las operaciones manufactureras modernas generan millones de microdecisiones diarias que superan la capacidad humana de procesamiento oportuno. Los sistemas autónomos permiten tomar estas decisiones a la velocidad del dato.
- Escasez de talento técnico para análisis operativo: la misma escasez de mano de obra calificada que impulsa la robotización física impulsa también la automatización de decisiones.
- En sectores de alta variabilidad de demanda o cadenas de suministro globalmente expuestas, la capacidad de ajustar producción, abastecimiento y logística en horas en lugar de días es un diferencial competitivo directo.
Habilitadores tecnológicos
- Madurez de modelos de IA de base: la disponibilidad de modelos de lenguaje de gran escala (LLMs) y modelos de visión con capacidad de seguir instrucciones complejas, integrados con APIs empresariales confiables, resuelve el principal cuello de botella técnico previo: la incapacidad de los agentes de interactuar con múltiples sistemas heterogéneos.
- La convergencia de sistemas de tecnología de la información (ERP, CRM, MES) con tecnología operacional (PLCs, SCADA, sensores IIoT) provee el flujo de datos en tiempo real que los sistemas autónomos requieren para tomar decisiones informadas. Sin esta infraestructura de datos, los agentes carecen del contexto necesario para actuar con seguridad.
Regulatorios y de gobernanza
- El marco regulatorio de IA de la Unión Europea introduce requisitos de transparencia, explicabilidad y supervisión humana para sistemas de IA de “alto riesgo”, definiendo la arquitectura de gobernanza que los sistemas autónomos deben cumplir. Aunque crea fricción regulatoria, también da certidumbre jurídica al delimitar qué decisiones pueden ser plenamente autónomas y cuáles requieren validación humana. EU AI Act (Reglamento UE 2024/1689).
- Confianza como barrera de adopción acelerada: el WEF (junio 2025) identifica la confianza como la principal barrera para la adopción de agentes de IA: muchos equipos dudan en confiar en sistemas autónomos sin evidencia clara de sus capacidades y limitaciones.
Análisis prospectivo
Escenario a corto plazo (0–2 años)
El período inmediato estará dominado por la expansión de los copilotos industriales —asistentes de IA generativa que apoyan y aceleran decisiones humanas sin reemplazarlas— y la consolidación de la IA autónoma acotada en funciones de baja criticidad como la reposición de insumos de bajo valor, generación automática de alertas y órdenes de trabajo preventivo. El desafío central de este período es la integración con sistemas preexistentes.
El impacto sobre el empleo en este período es principalmente de enriquecimiento de tareas —los copilotos reducen la carga cognitiva de trabajo rutinario sin eliminar los puestos—, pero con una compresión real del tiempo dedicado a tareas de análisis y coordinación que comienza a afectar la demanda relativa de ciertas posiciones de nivel medio.
Escenario de mediano plazo (3–5 años)
La convergencia de agentes de IA maduros, integración IT/OT robusta y gemelos digitales en tiempo real configurará el paradigma de la “operación autónoma por capas”: las decisiones de rutina —70-80% del volumen de decisiones operativas— serán gestionadas por sistemas autónomos, mientras que los trabajadores humanos se concentrarán en gestión de excepciones, definición de parámetros, supervisión de calidad de las decisiones automáticas y manejo de situaciones inéditas que exceden los modelos entrenados.
Aunque algunos proyectan que el negocio autónomo será creador neto de empleos para 2028-2029 porque aumenta la capacidad de producir valor con menos esfuerzo rutinario, el tipo de trabajo cambia radicalmente: de ejecutor de procesos a supervisor y gobernador de agentes. Este cambio requiere una reconversión profunda.
Impacto sobre los procesos
Impacto ocupacional
- Perfiles con mayor transformación de tareas: planificador de producción y de cadena de abastecimiento, analista de compras y abastecimiento, coordinador de logística, técnico de mantenimiento —nivel de programación de trabajos—, inspector/analista de control de calidad, analista de RRHH —selección, programación de turnos— y supervisor de primera línea —gestión de excepciones del MES—.
- Nuevas competencias demandadas en todos los perfiles afectados: gobernanza de agentes de IA —definición de parámetros, umbrales de autonomía—, supervisión de decisiones automatizadas y detección de errores sistémicos, gestión de excepciones complejas fuera del modelo, validación de outputs de IA, diseño de flujos de trabajo human-in-the-loop y comprensión básica de cómo funcionan los modelos que se supervisan.
- Nuevos roles emergentes: supervisor de operaciones de agentes, auditor de decisiones automatizadas, especialista en orquestación de procesos humano-máquina e ingeniero de prompts industriales —para copilotos industriales—.
- Proyección sobre el empleo neto: se espera que el negocio autónomo sea creador neto de empleo para 2028-2029 sólo si las organizaciones invierten en amplificación de capacidades humanas. El 80% de organizaciones que reduce plantilla sin rediseñar roles no captura el valor de la inversión.
Nivel de madurez
La tendencia alcanza madurez de Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. cuyos principales indicadores son:
- El Banco Mundial proyecta una caída del 7% en los precios de commodities en 2026, el cuarto año consecutivo de moderación —lo que confirma la distancia aún existente respecto a niveles pre-2022.
- El 60% de los encuestados en el Global Risk Management Survey de Aon (2025) declara estar preparado ante el riesgo de volatilidad de materias primas, pero cerca de la mitad experimenta impactos reales pese a dicha preparación.
- El 82% de los líderes de cadena de suministro reportó afectaciones directas de los nuevos aranceles de 2025. El 25% de los CFOs planeaba reducir contratación e inversión de capital como respuesta.
- La gestión de la volatilidad de costos figura como prioridad número uno o número dos en los informes de perspectivas del sector de múltiples consultoras. El concepto de “gestión dinámica de costos” ha reemplazado al de “gestión de costos” en los marcos de referencia de las principales consultoras de supply chain.
Factores impulsores
Geopolíticos y de seguridad
- Conflictos armados y disrupciones en rutas marítimas estratégicas: los ataques hutíes en el Mar Rojo forzaron la suspensión del tráfico por el Canal de Suez —que canaliza el 12% del comercio mundial— a las principales líneas navieras.
- Guerra comercial EE.UU.-China y fragmentación del orden multilateral: el escalonamiento de aranceles recíprocos, la expansión de controles de exportación sobre tecnologías críticas y la proliferación de sanciones han generado un entorno de “incertidumbre arancelaria permanente” para las empresas manufactureras con cadenas de suministro globales. La imprevisibilidad de las medidas —que pueden cambiar en días— es tan disruptiva como su magnitud.
- China implementó controles de exportación sobre minerales críticos usados en semiconductores, baterías de EV y tecnologías verdes (galio, germanio, grafito, tierras raras), elevando la vulnerabilidad de las cadenas de suministro de alta tecnología a la volatilidad geopolítica.
Estructurales y de transición
- La electrificación masiva del transporte y la expansión de energías renovables generan una demanda sin precedentes de cobre, litio, cobalto, níquel y tierras raras, creando tensiones estructurales de oferta que impulsarán volatilidad de precios por décadas.
- Las sequías, inundaciones y fenómenos climáticos extremos afectan crecientemente la producción de commodities agroindustriales y generan presiones impredecibles sobre costos de insumos para la industria alimentaria y de envases.
Cíclicos y financieros
- Condiciones monetarias y ciclo del dólar: la fortaleza del dólar estadounidense desde la elección de Trump en 2024 deprimió los precios de los metales industriales denominados en esa moneda. Las trayectorias divergentes de las tasas de interés entre economías desarrolladas generan volatilidad en los flujos de capital hacia mercados de commodities, amplificando los movimientos de precios más allá de los fundamentos de oferta y demanda.
- La financiarización de los mercados de materias primas —donde inversores financieros y fondos especulativos son actores dominantes— amplifica la volatilidad más allá de lo que justificarían los fundamentos físicos.
Análisis prospectivo
Escenario de corto plazo (0 a 2 años)
El horizonte inmediato estará definido por la moderación relativa de los costos de flete marítimo pero con persistencia de la incertidumbre arancelaria y de política comercial como principal fuente de volatilidad. Los precios de metales críticos para la transición energética —cobre, litio, cobalto— continuarán sujetos a alta volatilidad por la tensión entre demanda creciente y capacidad minera con largos ciclos de desarrollo.
Las empresas manufactureras que no hayan construido capacidades de cobertura financiera, diversificación de proveedores y planificación de escenarios enfrentarán compresión de márgenes y disrupciones operativas episódicas.
Escenario de mediano plazo (3 a 5 años)
En el mediano plazo, la volatilidad estructural de insumos persistirá como condición de operación, aunque con perfil de riesgo diferente al período 2020-2025. Los motores de largo plazo —transición energética, fragmentación geopolítica, cambio climático— garantizan que la gestión dinámica de costos seguirá siendo una función crítica de competitividad. Sin embargo, la adopción masiva de herramientas de analítica predictiva y IA para monitoreo de commodities y anticipación de disrupciones logísticas reducirá el impacto de los shocks para las organizaciones más avanzadas.
El SAP Procurement Imperative 2030 (Economist Impact) anticipa que las cadenas de suministro serán más regionalizadas, priorizando resiliencia sobre optimización de costos, con mayor dependencia de inteligencia de mercado en tiempo real para navegar la volatilidad. La función de compras se consolidará como función estratégica con responsabilidad sobre la gestión del riesgo de costos de insumos a nivel corporativo.
Impacto sobre los procesos
Impacto ocupacional
- Perfiles con mayor transformación de tareas: comprador/analista de compras estratégicas, especialista en gestión de riesgo de commodities, planificador de cadena de suministro, coordinador de logística internacional, analista de costos industriales, responsable de cumplimiento comercial.
- Nuevas competencias demandadas: monitoreo y análisis de mercados de commodities, uso de instrumentos de cobertura financiera (futuros, opciones, contratos a plazo), planificación de escenarios bajo alta incertidumbre, análisis de impacto arancelario sobre estructura de costos, uso de plataformas de inteligencia de flete y visibilidad de cadena de suministro, negociación de cláusulas contractuales de ajuste de precio y riesgo compartido.
- Perfiles emergentes de alta demanda: especialista en análisis de riesgo de cadena de suministro, gestor de riesgo financiero de materias primas, especialista en inteligencia arancelaria y política comercial, planificador de escenarios de cadena de suministro.
Nivel de madurez
La tendencia alcanza madurez de Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. con asimetría interna entre componentes: RFID es Nivel 5Nivel 5: Situación consolidada: influencia general a nivel mundial, con prácticas estandarizadas y alta previsibilidad. (consolidado); blockchain para trazabilidad es Nivel 3Nivel 3: Tendencia en desarrollo: presente en varios sectores o regiones, con adopción creciente e incertidumbre todavía relevante. (presente en sectores prioritarios, en transición hacia generalización); y el PDP es Nivel 2Nivel 2: Tendencia emergente: aplicaciones iniciales y pilotos, con alta incertidumbre sobre su adopción y evolución. (marco regulatorio vigente, implementación técnica en construcción). Los indicadores consolidados son:
- RFID con cobertura global y mandatos sectoriales. Por ejemplo: Walmart expandió en febrero de 2025 su mandato de etiquetado RFID más allá de ropa hacia electrónica y artículos del hogar, acelerando la adopción global. Las ventas de sistemas RFID en Alemania se han más que duplicado en los últimos cinco años.
- El mercado de blockchain para cadenas de suministro sostenibles alcanzó USD 827,6 millones en 2024.
- Marco regulatorio del PDP vigente con plazos definidos: el Reglamento ESPR (UE 2024/1781) entró en vigor en julio de 2024. La primera obligación concreta —Pasaporte de Batería para baterías industriales y de vehículos eléctricos— es obligatoria desde el 18 de febrero de 2027.
- Reconocimiento regulatorio global y efecto Bruselas: China desarrolla sistemas paralelos de pasaporte de producto de administración estatal con implementación objetivo en 2027. El efecto Bruselas hace que los fabricantes que exportan a la UE —independientemente de su país de origen— deban implementar el cumplimiento completo, generalizando estándares europeos en toda la cadena global.
Factores impulsores
Regulatorios y normativos
- La obligatoriedad del Pasaporte Digital para la mayoría de los productos comercializados en la UE —con cronograma escalonado 2026-2030 y extensión a electrónica, textiles, acero, aluminio, neumáticos, mobiliario y maquinaria— crea una demanda cautiva de infraestructura de trazabilidad digital para todos los fabricantes que operen en o exporten a la UE.
- Regulaciones sectoriales de serialización y trazabilidad. Por ejemplo: la FDA Food Safety Modernization Act (FSMA) amplió los requisitos de trazabilidad para alimentos de alto riesgo en agosto de 2024.
- Reglamento sobre minerales en conflicto y due diligence ESG: la necesidad de demostrar el origen libre de trabajo forzado y condiciones ambientales aceptables en minerales críticos (cobalto, litio, tantalio) para cadenas de valor de baterías EV y electrónica, genera demanda creciente de blockchain para trazabilidad de origen en materiales estratégicos.
De mercado y consumidores
- Demanda de transparencia por parte de compradores institucionales: los compradores industriales globales exigen cada vez más evidencia verificable del origen, condiciones de fabricación y huella ambiental de sus proveedores.
- Lucha contra falsificaciones en bienes de alto valor. Por ejemplo: la industria de bienes de lujo, minerales preciosos (De Beers, plataforma Tracr para diamantes) y vinos de alta gama adopta blockchain como herramienta de autenticación y diferenciación de valor.
- Economía circular y diseño para el fin de vida: el PDP facilita la reutilización, reparación y reciclaje al proporcionar información precisa sobre composición de materiales y condiciones de uso. Europa alcanzó en 2023 un 11,8% de consumo de materiales reciclados; el PDP es el instrumento habilitador para escalar ese porcentaje.
Tecnológicos
- Caída de costos de etiquetas RFID y NFC: el precio de las etiquetas UHF pasivas de RFID ha caído por debajo de USD 0,04, abriendo aplicaciones en artículos de consumo masivo y productos de bajo precio unitario que antes no justificaban la inversión.
- La combinación de sensores IoT, etiquetas RFID/NFC y ledgers blockchain permite el registro automático y continuo de eventos de la cadena de suministro —temperatura, ubicación, custodia, condiciones ambientales— sin intervención manual, eliminando el principal vector de error y fraude en los sistemas de trazabilidad tradicionales.
Análisis prospectivo
Escenario de corto plazo (0 a 2 años)
Estará dominado por la preparación técnica y organizacional para el cumplimiento del Pasaporte de Batería (febrero 2027) y los primeros actos delegados del ESPR.
El mercado blockchain para trazabilidad sostenible superará USD 827 millones en 2024, impulsado por exigencias de ESG supply chain y legislación de due diligence.
Las empresas que no comiencen la implementación en este período enfrentarán restricciones de acceso a mercados europeos y riesgos de pérdida de grandes clientes que exijan evidencia digital de trazabilidad como condición contractual.
Escenario de mediano plazo (3 a 5 años)
Para 2027-2030, el PDP dejará de ser una exigencia exclusivamente europea para convertirse en el estándar global de facto mediante el Efecto Bruselas: cualquier fabricante que opere en cadenas de valor internacionales deberá implementarlo, independientemente de su país de producción. China desarrolla paralelamente sistemas propios, generando tensiones de soberanía de datos y desafíos de interoperabilidad para fabricantes multinacionales.
El PDP transformará la trazabilidad de una función reactiva (registrar lo que ocurrió) en una función proactiva y generadora de valor: los datos del pasaporte habilitarán nuevos modelos de negocio circulares (reacondicionamiento, piezas certificadas, reciclaje a precio diferencial), diferenciación de producto por transparencia, y acceso a mercados de bonos de impacto ESG ligados a evidencia verificable de sostenibilidad.
Impacto sobre los procesos
Impacto ocupacional
El impacto sobre el empleo es de reconversión parcial de perfiles operativos, no de desplazamiento masivo. La automatización de tareas de registro y verificación manual reduce el trabajo de baja calificación en logística e inventarios, pero simultáneamente crea demanda de nuevas competencias para la gestión, validación y análisis de los sistemas de trazabilidad digital. El balance es negativo para los roles puramente manuales de registro y positivo para los perfiles con capacidades digitales y analíticas.
- Perfiles con mayor reconversión de tareas: operario de inventarios / almacenero, verificador de recepciones y expediciones, inspector de calidad de recepción, especialista en documentación de cumplimiento, analista de trazabilidad de lotes.
- Nuevas competencias demandadas: operación y supervisión de sistemas RFID y WMS integrados, gestión de plataformas blockchain de trazabilidad, recopilación y validación de datos para Pasaporte Digital de Producto, análisis de datos de trazabilidad para auditorías de calidad y cumplimiento, conocimiento de marcos regulatorios ESPR/PDP, DSCSA, FMD, interoperabilidad de sistemas de trazabilidad entre empresas.
- Perfiles emergentes de alta demanda: gestor de datos de pasaporte digital, analista de trazabilidad de cadena de suministro, especialista en cumplimiento blockchain, coordinador de identidad digital de productos.
Nivel de madurez
La tendencia alcanza madurez de Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. con asimetría interna: los sistemas SCADA y la sensorización básica son Nivel 5Nivel 5: Situación consolidada: influencia general a nivel mundial, con prácticas estandarizadas y alta previsibilidad. en sectores líderes —automotriz, farmacéutica y petroquímica—; el IIoT integrado con IA y analítica en tiempo real es Nivel 3-4; los CPS completos con bucles de retroalimentación autónomos son Nivel 3. Los indicadores son:
- El mercado global IIoT alcanzó USD 289 mil millones en 2024 —IMARC Group—, con proyección de USD 847 mil millones para 2033 —CAGR 12,7%—. El mercado IoT en manufactura específicamente fue valorado en USD 58,7 mil millones en 2024, con proyección de USD 172,8 mil millones para 2034.
- El 86% de los fabricantes encuestados considera que las iniciativas de fábrica inteligente serán su principal ventaja competitiva en los próximos tres años.
- El mercado de mantenimiento predictivo creció de USD 10,93 mil millones en 2024, con proyección a USD 70,73 mil millones para 2032.
- La integración de sistemas de Tecnología de la Información (IT) con Tecnología Operacional (OT) —SCADA, PLCs y sistemas de control industrial— es la base de la plataforma IIoT. La nueva arquitectura de referencia CISA CPG 2.0 —diciembre de 2025— unificó por primera vez los objetivos de seguridad IT, IoT y OT bajo seis funciones, reconociendo la convergencia operacional que el IIoT crea.
Factores impulsores
Operativos y de eficiencia
- Costo del tiempo de inactividad no planificado: la eliminación de paradas no planificadas mediante monitoreo predictivo se traduce en ahorros cuantificables. En sectores de proceso continuo —química, petroquímica y siderúrgica—, el impacto es aún mayor por los costos de reinicio y pérdida de producto.
- En 2025, los fabricantes líderes han pasado de medir el OEE en reportes periódicos a monitorearlo en tiempo real mediante dashboards alimentados por sensores IoT, que identifican automáticamente las causas raíz de desviaciones de disponibilidad, rendimiento y calidad.
- Los sensores de consumo energético en tiempo real permiten identificar y eliminar desperdicios en el uso de energía, que puede representar el 20-40% de los costos totales de manufactura en sectores intensivos en uso de energía.
Tecnologías habilitantes
- El costo de los sensores industriales ha caído drásticamente en la última década, mientras que la conectividad mediante redes privadas 5G, LoRaWAN y Wi-Fi 6E provee el ancho de banda y la latencia necesarios para aplicaciones críticas en tiempo real.
- Edge computing y arquitecturas híbridas edge-cloud: resuelven los problemas de latencia de las arquitecturas puramente cloud, habilitando respuestas de control en microsegundos para aplicaciones de seguridad y calidad en tiempo crítico. Las arquitecturas híbridas edge-cloud son el estándar emergente para sistemas IIoT industriales.
- Integración con IA y modelos de machine learning (ML): permite pasar del monitoreo descriptivo al monitoreo predictivo y prescriptivo.
Regulatorios y de seguridad
- Regulaciones de seguridad industrial y SSO: los sensores de monitoreo de condiciones de trabajo —gases tóxicos y temperatura extrema— forman parte de los sistemas de gestión de SSO bajo marcos normativos ISO 45001, creando obligaciones que impulsan la adopción de IIoT en ambientes industriales de alta peligrosidad.
- El costo promedio de cada brecha de seguridad en manufactura alcanzó USD 4,97 millones en 2024. La ciberseguridad ha devenido en un factor impulsor de inversión en arquitecturas IIoT seguras, pero también es una barrera.
Análisis prospectivo
Escenario de corto plazo (0–2 años)
Consolidación de los despliegues IIoT ya en curso en grandes manufactureras y aceleración de la adopción en empresas medianas, impulsada por la caída continua de costos de hardware y la disponibilidad de plataformas cloud/edge de bajo costo. El principal foco de inversión será la integración de datos de sensores con plataformas de IA para mantenimiento predictivo y control de calidad en tiempo real.
El desafío operativo central del período es la gestión del volumen de datos generado: la explosión de sensores conectados crea necesidades de gobernanza, filtrado y selección de datos que exceden las capacidades actuales de muchas organizaciones manufactureras.
Escenario de mediano plazo (3–5 años)
La evolución del IIoT hacia arquitecturas de Sistemas Ciberfísicos completos —sistemas que actúan autónomamente— representará la transición más significativa. La integración de gemelos digitales en tiempo real —actualizados continuamente por datos de sensores— con sistemas de optimización impulsados por IA creará entornos de manufactura cognitiva capaces de autoajustarse sin intervención humana para los ajustes rutinarios.
En paralelo, la proliferación del 5G industrial privado como infraestructura de conectividad de planta habilitará aplicaciones de control de movimiento y seguridad en tiempo crítico que actualmente requieren cableado.
Impacto sobre los procesos
Impacto ocupacional
La tendencia transforma profundamente el contenido de las tareas: reduce el trabajo de inspección física periódica, registro manual de datos y diagnóstico empírico, y aumenta la demanda de competencias de lectura e interpretación de datos digitales, supervisión de sistemas automatizados y respuesta a excepciones.
- Perfiles con mayor reconversión de tareas: técnico de mantenimiento industrial, operario de control de calidad, operario de producción, inspector de SSO, planificador de producción y técnico de logística interna.
- Nuevas competencias demandadas en perfiles existentes: lectura e interpretación de dashboards de monitoreo en tiempo real, respuesta a alertas de sistemas predictivos, comprensión básica de sensores y protocolos de conectividad industrial —OPC-UA, MQTT—, uso de plataformas CMMS integradas con IIoT, configuración básica de umbrales de alerta y seguridad básica en entornos donde convergen OT/IT.
- Nuevos perfiles emergentes de alta demanda: ingeniero de Sistemas IIoT, especialista en ciberseguridad OT, analista de datos de operaciones de manufactura, ingeniero de manufactura digital, analista de mantenimiento predictivo y especialista en edge computing industrial.
- El 42% de las organizaciones reporta que la brecha de habilidades impide la adopción de nuevas tecnologías; el 57% tiene proyectos retrasados por limitaciones de fuerza laboral.
Nivel de madurez
La tendencia alcanza madurez de Nivel 4Nivel 4: Tendencia madura: consenso extendido sobre su influencia en amplios sectores y regiones conformadas por varios países; baja incertidumbre sobre su evolución. : el marco regulatorio central está vigente, los plazos de cumplimiento están definidos, el enforcement GDPR opera a escala industrial y la proliferación global de marcos equivalentes —con distintos enfoques pero objetivos convergentes— da certeza sobre su trayectoria estructural. Los indicadores clave son:
- EU AI Act en vigor con hitos ya cumplidos: el Reglamento entró en vigor el 1 de agosto de 2024. Las prohibiciones —uso de IA con riesgos inaceptables, incluyendo reconocimiento emocional en lugares de trabajo— son vinculantes desde el 2 de febrero de 2025.
- Enforcement GDPR consolidado a escala industrial: más de 2.800 multas emitidas hasta mediados de 2025; total acumulado de €7,1 mil millones; más del 60% de ese total impuesto desde enero de 2023.
- Proliferación de marcos regulatorios equivalentes a nivel global. Por ejemplo, Brasil aprobó su proyecto de IA en el Senado en diciembre de 2024, con un modelo de clasificación de riesgo similar al EU AI Act.
- La Eurofound documenta que el monitoreo digital de trabajadores es un fenómeno de difícil regulación, con múltiples estados miembros de la UE introduciendo salvaguardias nacionales adicionales al GDPR.
Análisis prospectivo
Escenario a corto plazo (0–2 años)
El período estará signado por la preparación para el cumplimiento de la plena obligatoriedad del EU AI Act para sistemas de alto riesgo. Para las empresas manufactureras que ya utilizan herramientas de IA en procesos de RRHH —reclutamiento automatizado, evaluación de desempeño, programación de turnos y sistemas de gestión de productividad—, este plazo presiona, ya que la documentación de sistemas, evaluaciones de sesgo, auditorías de sistemas y establecimiento de procesos de supervisión humana demandan meses de trabajo preparatorio.
El cumplimiento de normativas de gestión de datos personales continuará siendo el principal vector regulatorio para IA en este período.
Escenario de mediano plazo (3–5 años)
Profundización de la convergencia global. Los marcos de Brasil, India, Japón, China y los países del G20 irán progresivamente hacia estándares de riesgo similares a los del EU AI Act, creando un entorno de cumplimiento multijurisdiccional complejo para las empresas manufactureras que operan cadenas de valor globales. El “Efecto Bruselas” garantiza que los estándares más exigentes —los europeos— se convertirán en el mínimo denominador común para cualquier empresa que aspire a operar en mercados internacionales.
Evolución desde un enfoque de respuesta a auditorías hacia un enfoque proactivo: políticas internas de uso responsable de IA, registros de inventario de sistemas de IA, procesos de evaluación de impacto antes del despliegue y mecanismos de supervisión humana documentados para las decisiones de alto riesgo.
Impacto sobre los procesos
Impacto ocupacional
El impacto sobre el empleo es principalmente de adición de nuevas responsabilidades y competencias a los perfiles existentes, no de desplazamiento. La tendencia crea demanda de nuevos perfiles especializados y amplía el alcance de los roles de cumplimiento y RRHH hacia la gobernanza de tecnologías digitales.
- Perfiles con mayor ampliación de responsabilidades: responsable de RRHH, oficial de protección de datos (DPO), jefe de cumplimiento, responsable de sistemas, responsable de seguridad y salud ocupacional y analista de compras estratégicas —para proveedores de tecnología—.
- Nuevas competencias demandadas: conocimiento del EU AI Act y su clasificación de riesgo aplicada a herramientas de RRHH y producción, metodología de Evaluación de Impacto de Protección de Datos (DPIA), gestión de contratos con proveedores de IA —cláusulas de cumplimiento—, diseño de procesos de supervisión humana para decisiones asistidas por IA, comunicación transparente a trabajadores sobre sistemas de IA que les afectan y auditoría de sesgo en sistemas de IA.
- Nuevos perfiles emergentes: oficial de cumplimiento de IA, especialista en ética de IA, oficial de protección de datos con especialización en IA y analista de gobernanza de IA.
Contenido cargado.
¿Cómo impactan las tendencias priorizadas en la industria manufacturera nacional?
Para cada tendencia, analizamos el impacto de la misma sobre los procesos productivos transversales de la industria nacional así como en las ocupaciones y los perfiles laborales.
Impacto de las tendencias en los procesos industriales
PROCESO TRANSVERSAL
Producción
Impacto de tendencias
Producción es el segundo proceso más transformado en el presente, con impacto alto en T02 Manufactura flexible y reconfiguración dinámica de procesos , T04 Automatización y robotización de procesos físicos y T08 Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) . En el horizonte proyectado suma T05 Sistemas parcialmente autónomos (toma de decisiones automatizada) , consolidando su exposición a cuatro tendencias de alto impacto: la convergencia de robotización, manufactura flexible, sistemas autónomos y monitoreo en tiempo real define el perfil de la fábrica inteligente.
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Operación de cobots e interfaces HMI
- Lectura de dashboards SCADA en tiempo real
- SySO en entornos colaborativos
- Diagnóstico básico de fallas en sistemas automatizados
- Adaptación a líneas flexibles de mix variable
Urgencia formativa: MUY ALTA
Tendencias detonantes:
- T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada)
- T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciber físicos)
- T03 — Regionalización, nearshoring y resiliencia de cadenas de suministro
- T01 — Mayor exposición a riesgos reputacionales y de compliance global
PROCESO TRANSVERSAL
Compras y abastecimiento
Impacto de tendencias
Registra la mayor escalada entre el presente y el horizonte proyectado. Pasa de dos a cinco tendencias con impacto alto, consolidando su rol estratégico frente a la volatilidad de cadenas de suministro y la trazabilidad obligatoria.
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Análisis de riesgo geopolítico y de commodities
- Evaluación ESG y due diligence de proveedores
- Gestión de datos de trazabilidad PDP
- Inteligencia arancelaria en tiempo real
- Supervisión de sistemas de IA de procurement
- Modelado de TCO y should-cost
Urgencia formativa: ALTA
Tendencias detonantes:
- T01 — Mayor exposición a riesgos reputacionales y de compliance global
- T03 — Regionalización, nearshoring y resiliencia de cadenas de suministro
- T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada)
- T06 — Volatilidad e incertidumbre en mercados de insumos y costos logísticos
- T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto)
PROCESO TRANSVERSAL
Mantenimiento industrial
Impacto de tendencias
En el presente, una única tendencia de alto impacto actúa sobre este proceso. Sin embargo, el impacto proyectado es diferente: el mantenimiento industrial lo hace por un grupo de tecnologías asociadas al concepto de fábrica inteligente ( T02 , T04 , T05 y T08 ).
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Análisis predictivo con datos de sensores IIoT
- Interpretación de alertas de mantenimiento predictivo
- Mantenimiento de sistemas robóticos (mecánica + electrónica + programación)
- Uso de CMMS integrados con IIoT
- Diagnóstico con gemelos digitales
Urgencia formativa: MUY ALTA
Tendencias detonantes:
- T04 — Automatización y robotización de procesos físicos
- T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada)
- T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos)
PROCESO TRANSVERSAL
Gestión de personas y seguridad y salud ocupacional
Impacto de tendencias
Pasa de tener un impacto medio-bajo en el horizonte actual a un impacto proyectado medio-alto con dos tendencias de mayor incidencia ( T02 y T09).
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Diseño de programas de upskilling/ reskilling para transformación digital
- Gobernanza de sistemas de IA en RRHH
- SSO en entornos con monitoreo digital
- Comunicación transparente a trabajadores sobre sistemas de IA que les afectan
Urgencia formativa: MEDIA
Tendencias detonantes:
- T04 — Automatización y robotización de procesos físicos
- T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada)
- T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos)
- T09 — Regulaciones emergentes sobre IA, datos y vigilancia digital
PROCESO TRANSVERSAL
Gestión y planificación de la producción
Impacto de tendencias
Registra una de las mayores escaladas entre el presente y el horizonte proyectado, lo que evidencia que la función de planificación se convierte en el nodo de integración de la fábrica inteligente.
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Gobernanza de sistemas de planificación automática (S&OP IA)
- Interpretación de recomendaciones de sistemas predictivos
- Modelado de escenarios de disrupción
- Diseño de flujos human-in-the-loop en sistemas de decisión autónoma
- Datos de gemelos digitales para simulación de proceso
Urgencia formativa: ALTA
Tendencias detonantes:
- T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada)
- T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos)
- T02 — Manufactura flexible y reconfiguración dinámica de procesos
PROCESO TRANSVERSAL
Logística de entrada
Impacto de tendencias
Es, en el presente, el proceso con mayor carga de transformación: recibe impacto alto de cinco tendencias (T03, T04 , T06, T07 y T08 ), lo que refleja su posición como punto de control de calidad y condición de los insumos. En el horizonte proyectado, esta exposición se mantiene y se amplía con la incorporación de T02 y T05 , alcanzando siete tendencias con impacto alto.
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Gestión de sistemas WMS-RFID integrados
- Coordinación de AGV/AMR en almacén de insumos
- Verificación de trazabilidad digital en recepción
- Gestión de excepciones de inventario automático
Urgencia formativa: ALTA
Tendencias detonantes:
- T04 — Automatización y robotización de procesos físicos
- T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto)
- T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos)
PROCESO TRANSVERSAL
Gestión de residuos
Impacto de tendencias
Permanece como el proceso de menor exposición relativa en el presente. No obstante, T04 y T07 proyectan un impacto creciente en el horizonte de tres a cinco años, vinculado a la clasificación automatizada de residuos y a las obligaciones de trazabilidad asociadas al Pasaporte Digital de Producto.
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Operación de sistemas de clasificación automatizada (visión artificial).
- Gestión de datos de ciclo de vida para PDP.
- Clasificación diferenciada de materiales de recuperación.
- SSO en entornos con robots de clasificación de residuos peligrosos.
Urgencia formativa: BAJA
Tendencias detonantes:
- T04 — Automatización y robotización de procesos físicos
- T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto)
PROCESO TRANSVERSAL
Logística de salida
Impacto de tendencias
Presenta, actualmente, impacto alto de una única tendencia. Sin embargo, a futuro se transforma al influjo de T05 que incide en el picking y el despacho.
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Supervisión de sistemas de picking y paletizado robótico
- Verificación de integridad del PDP en expedición
- Gestión de excepciones en sistemas de despacho automático
- Coordinación de flujos con sistemas de decisión autónoma de distribución
Urgencia formativa: ALTA
Tendencias detonantes:
- T04 — Automatización y robotización de procesos físicos
- T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada)
- T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto)
PROCESO TRANSVERSAL
Gestión integral del cumplimiento
Impacto de tendencias
Muestra un perfil de transformación diferente al de los procesos operativos: su impacto no proviene de la automatización física sino de tendencias de naturaleza normativa y de compliance (T01, T07 y T09).
- Alto: impacto directo y significativo.
- Medio: impacto parcial o indirecto relevante.
- Bajo: impacto marginal o tangencial.
- Nulo: sin impacto actual identificado.
Impacto de las tendencias sobre las ocupaciones
Mapa de brecha y urgencia formativa
Competencias con mayor brecha en Uruguay:
- Clasificación de riesgo de sistemas de IA (EU AI Act)
- Auditoría de datos de trazabilidad PDP/ESPR
- Monitoreo de cadena de suministro ESG (CSDDD)
- Gestión de multas y exposición regulatoria en múltiples jurisdicciones
- Diseño de contratos con proveedores de IA
Urgencia formativa: MEDIA
Tendencias detonantes:
- T09 — Regulaciones emergentes sobre IA, datos y vigilancia digital
- T01 — Mayor exposición a riesgos reputacionales y de compliance global
- T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto)
- T03 — Regionalización, nearshoring y resiliencia de cadenas de suministro
Impacto en las ocupaciones y los perfiles laborales
Las tendencias que atraviesan la industria no eliminan ocupaciones de un día para el otro: transforman, una a una, las tareas que las componen. Algunas tareas pasan a ser ejecutadas por máquinas o algoritmos; otras se mantienen en manos humanas pero cambian de soporte, método o complejidad; otras se potencian con nuevas herramientas que amplían lo que un trabajador puede hacer. Y en ciertos casos, el conjunto de cambios es tan profundo que el perfil ocupacional resultante ya no se parece al original.
Marco de análisis
El análisis parte del supuesto de que las tendencias no sustituyen ocupaciones completas, sino que transforman tareas específicas dentro de ellas. No obstante, a efectos metodológicos y de viabilidad operativa del estudio, la unidad analítica central es la ocupación, y no la tarea individual. El análisis considera la composición interna de tareas de cada ocupación, pero la estimación de exposición a la transformación o riesgo de sustitución se realiza a nivel ocupacional.
Vector tecnológico
Opera principalmente a través de la sustitución o reconfiguración de tareas por sistemas automatizados, algoritmos, robots o plataformas digitales. Su efecto sobre el empleo es predominantemente de reemplazo de contenido de trabajo manual o cognitivo rutinario.
Vector contextual (económico, geopolítico y regulatorio)
Opera transformando las condiciones externas en las que se ejercen las ocupaciones (alcance de las funciones, competencias requeridas, volumen de trabajo, la complejidad de las decisiones y los marcos normativos que rigen la actividad). Su efecto sobre el empleo no es de reemplazo sino de reconversión, complejización y emergencia de nuevos perfiles.
Ocupaciones críticas de la transformación
Riesgo de transformación o desplazamiento de ocupaciones.
| Ocupación / Grupo CIUO-08 | Proceso principal | Impacto | Tipo de impacto | Tendencias detonantes |
|---|---|---|---|---|
| 81. Operadores de instalaciones y máquinas fijas | Producción | ALTO | Desplazamiento | T04 T04 — Automatización y robotización de procesos físicos T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos |
| 82. Ensambladores (producción y logística) | Producción / Log. Salida | ALTO | Desplazamiento | T04 T04 — Automatización y robotización de procesos físicos T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T07 T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto) |
| 83. Conductores y operadores de equipos móviles | Log. Entrada / Salida | ALTO | Desplazamiento | T04 T04 — Automatización y robotización de procesos físicos T07 T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto) T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) |
| 75. Trabajadores de procesamiento (clasif. y producción) | Producción / Residuos | ALTO | Desplazamiento | T04 T04 — Automatización y robotización de procesos físicos T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos |
| 31. Técnicos / supervisores (producción y mantenimiento) | Producción / Mantenimiento | MEDIO | Transformación Desplazamiento | T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T04 T04 — Automatización y robotización de procesos físicos |
| 21. Planificador de producción / Ing. industrial | Gestión de Producción | ALTO | Transformación | T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos T06 T06 — Volatilidad e incertidumbre en mercados de insumos y costos logísticos |
| 74. Oficiales eléctricos / electrónicos (mantenimiento) | Mantenimiento | ALTO | Transformación | T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T04 T04 — Automatización y robotización de procesos físicos |
| 21. Analista / Jefe de Compras Estratégicas | Compras | ALTO | Transformación | T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T01 T01 — Mayor exposición a riesgos reputacionales y de compliance global T03 T03 — Regionalización, nearshoring y resiliencia de cadenas de suministro T06 T06 — Volatilidad e incertidumbre en mercados de insumos y costos logísticos T07 T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto) |
| 26. Profesional legal (Compliance / Contratos) | Cumplimiento / Compras | MEDIO | Transformación | T01 T01 — Mayor exposición a riesgos reputacionales y de compliance global T07 T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto) T09 T09 — Regulaciones emergentes sobre IA, datos y vigilancia digital |
| 21. Responsable de RRHH (Gestión del talento) | Gestión de Personas | MEDIO | Transformación | T09 T09 — Regulaciones emergentes sobre IA, datos y vigilancia digital T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos |
Nota interpretativa: El impacto “alto” no implica necesariamente desplazamiento o transformación inmediata. En el contexto de la manufactura uruguaya, con adopción tecnológica en estadio incipiente según los resultados de las encuestas del proyecto, el horizonte de materialización del riesgo es de tres a cinco años para la mayoría de las ocupaciones clasificadas como de alto riesgo. La urgencia radica en la anticipación: los procesos de reconversión y formación requieren tiempos de preparación que no pueden comprimirse.
Nivel de riesgo
- Alto: El porcentaje de tareas expuestas a automatización técnica, reconfiguración profunda o transformación por presiones regulatorias y geopolíticas supera el 60% del total de cometidos del puesto. El perfil enfrenta desplazamiento significativo o reconversión radical.
- Medio: Entre el 30% y el 60% de las tareas son susceptibles de transformación tecnológica, regulatoria o estructural. El perfil requiere recapacitación significativa pero no se torna obsoleto.
- Bajo: Menos del 30% de las tareas están expuestas a transformación directa. El perfil se enriquece con nuevas competencias —digitales, analíticas o regulatorias— pero sin cambios estructurales en su rol.
Perfiles emergentes e híbridos
| Perfil emergente o híbrido | Principales tareas y habilidades/conocimientos | Proceso / Área |
|---|---|---|
| Técnico de robótica industrial ( T04 T04 — Automatización y robotización de procesos físicos T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos ) | Programa, opera y da mantenimiento a cobots, AMR y celdas robotizadas. Combina conocimientos de mecánica, electrónica, programación y SSO en entornos colaborativos. No existía como perfil diferenciado antes de la irrupción de los cobots. | Producción |
| Operador de sistemas automatizados / Supervisor de celda inteligente ( T04 T04 — Automatización y robotización de procesos físicos T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) ) | Supervisa celdas productivas con robots, sensores IIoT y sistemas de control automático. Su rol central es la gestión de excepciones, la interpretación de dashboards en tiempo real y la toma de decisiones ante alertas del sistema. Perfil híbrido entre operario calificado y técnico de automatización. | Producción |
| Técnico de visión artificial e inspección automática de calidad ( T04 T04 — Automatización y robotización de procesos físicos T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) ) | Opera y calibra sistemas de visión artificial para control de calidad en línea. Combina conocimientos de óptica, software de imagen y estadística de proceso. Emergente en líneas de alta velocidad y sectores de precisión. | Producción |
| Planificador de producción aumentado con IA / Digital Planner ( T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos ) | Gestiona plataformas de producción y ventas asistidas por IA, interpreta recomendaciones de sistemas de planificación autónoma y toma decisiones estratégicas ante escenarios complejos. Combina formación en planificación industrial con competencias de gobernanza de IA. | Gestión de la producción |
| Ingeniero de gemelos digitales ( T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) ) | Diseña, actualiza y gestiona modelos digitales de los sistemas productivos. Combina conocimiento de procesos industriales, modelado de simulación y programación. Alta demanda proyectada en empresas que adopten manufactura flexible avanzada. | Gestión de la producción |
| Técnico de mantenimiento predictivo ( T08 T08 — Monitoreo y control en tiempo real (IoT, sensores, sistemas ciberfísicos) T04 T04 — Automatización y robotización de procesos físicos ) | Gestiona modelos de ML para predicción de fallas de equipos, interpreta datos de sensores IIoT e integra las órdenes de trabajo preventivas en los CMMS. Perfil híbrido entre ingeniería de confiabilidad y ciencia de datos aplicada a mantenimiento. Uno de los perfiles de mayor crecimiento proyectado en manufactura. | Mantenimiento |
| Analista de riesgo de cadena de suministro ( T03 T03 — Regionalización, nearshoring y resiliencia de cadenas de suministro T06 T06 — Volatilidad e incertidumbre en mercados de insumos y costos logísticos T01 T01 — Mayor exposición a riesgos reputacionales y de compliance global ) | Especialista en inteligencia de mercados de commodities, análisis geopolítico, modelado de escenarios y evaluación de riesgo de proveedores. Combina formación en supply chain con competencias de análisis financiero y regulatorio. | Compras y abastecimiento |
| Especialista en trazabilidad digital y PDP ( T07 T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto) T01 T01 — Mayor exposición a riesgos reputacionales y de compliance global ) | Gestiona la implementación y mantenimiento del Pasaporte Digital de Producto, la integración de plataformas RFID/blockchain y la recopilación de datos de proveedores. Perfil híbrido entre gestión de compras, cumplimiento regulatorio y administración de sistemas de información. | Compras y abastecimiento |
| Especialista en compras y abastecimiento aumentado con IA ( T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) T03 T03 — Regionalización, nearshoring y resiliencia de cadenas de suministro ) | Supervisa y valida recomendaciones de sistemas de IA en la gestión de órdenes de compra, selección de proveedores y optimización de inventarios. Combina formación en compras con competencias de gobernanza de agentes de IA. | Compras / Logística de entrada |
| Oficial de cumplimiento de IA ( T09 T09 — Regulaciones emergentes sobre IA, datos y vigilancia digital T05 T05 — Sistemas parcialmente autónomos (toma de decisiones automatizada) ) | Gestiona el inventario de sistemas de IA de la empresa, verifica su clasificación de riesgo según el EU AI Act, coordina evaluaciones de impacto de protección de datos (DPIA) y asegura los mecanismos de supervisión humana requeridos. Perfil radicalmente nuevo, sin antecedente en la industria manufacturera. | Gestión del cumplimiento |
| Gestor de datos de ciclo de vida / PDP ( T07 T07 — Trazabilidad digital (RFID, blockchain, pasaporte digital de producto) T01 T01 — Mayor exposición a riesgos reputacionales y de compliance global ) | Administra los flujos de datos que alimentan el Pasaporte Digital de Producto: recopilación de datos de proveedores, validación de información de composición y huella ambiental, integración con sistemas ERP/MES. Combina conocimiento regulatorio (ESPR) con gestión de datos. | Gestión del cumplimiento |
| Especialista en reconversión y desarrollo de competencias digitales ( T02 T02 — Manufactura flexible y reconfiguración dinámica de procesos T04 T04 — Automatización y robotización de procesos físicos ) | Diseña e implementa programas de upskilling y reskilling orientados a las brechas de competencias generadas por la transformación tecnológica. Combina conocimiento de formación profesional con comprensión de las tecnologías que transforman los procesos productivos. | Gestión de personas |
Competencias a desarrollar
Nivel 1 - Operativo manual
Ocupaciones: Operadores de instalaciones y máquinas fijas, Ensambladores (producción y logística), Conductores y operadores de equipos móviles, Trabajadores de procesamiento (clasif. y producción). (Niveles CIUO-08 81, 82, 83 y 75)
Es el nivel con mayor urgencia formativa en términos de volumen de personas a reconvertir y menor tiempo disponible para hacerlo, dada la velocidad de adopción de robotización (T04) e IIoT (T08).
| Dimensión de competencia | Competencias requeridas | Urgencia formativa | Referencia de marco |
|---|---|---|---|
| Técnicas específicas |
|
MUY ALTA | O*NET: Operation Monitoring; Equipment Maintenance; Quality Control Analysis |
| Digitales (DigComp 2.2) |
|
ALTA | DigComp 2.2 Áreas 1, 2, 3, 4 (nivel Fundacional – Básico) |
| Transversales |
|
ALTA | O*NET: Active Listening; Critical Thinking; Coordination; Quality Control |
| Certificaciones de competencia relevantes |
|
ALTA | INEFOP, AGESIC, UR Academy, OIT/CINTERFOR |
Nivel de urgencia formativa
- Muy alta: acción inmediata.
- Alta: acción a ser tomada en un plazo de hasta dos años.
- Media: acción a ser tomada en un plazo de tres a cinco años.
- Baja: acción de largo plazo; implica monitorear la situación y evaluar si es necesario tomar medidas.
Nivel 2 - Técnico de primera línea y supervisión operativa
Ocupaciones: Supervisores, técnicos de proceso, coordinadores de mantenimiento, coordinadores de logística y analistas de control de calidad.
Es el nivel de mayor transformación de rol: pasa de la gestión de tareas manuales a la supervisión de sistemas automatizados y la gestión de excepciones.
| Dimensión de competencia | Competencias requeridas | Urgencia formativa | Referencia de marco |
|---|---|---|---|
| Técnicas específicas |
|
MUY ALTA | O*NET: Operation Monitoring; Systems Analysis; Troubleshooting; Quality Control Analysis |
| Digitales (DigComp 2.2) |
|
ALTA | DigComp 2.2 Áreas 1–5 (nivel Intermedio) |
| Transversales |
|
MUY ALTA | O*NET: Management of Personnel; Systems Evaluation; Coordination; Problem Sensitivity |
| Certificaciones de competencia relevantes |
|
ALTA | UTEC, CAIME, INEFOP, ASQ, JIPM, Siemens, Rockwell |
Nivel de urgencia formativa
- Muy alta: acción inmediata.
- Alta: acción a ser tomada en un plazo de hasta dos años.
- Media: acción a ser tomada en un plazo de tres a cinco años.
- Baja: acción de largo plazo; implica monitorear la situación y evaluar si es necesario tomar medidas.
Nivel 3 - Profesional técnico-analítico
Ocupaciones: Ingenieros de proceso, planificadores de producción, analistas de compras estratégicas, especialistas en SSO, profesionales legales de cumplimiento y técnicos eléctrico-electrónicos con responsabilidades de diagnóstico avanzado.
Concentra la mayor reconfiguración de contenido de trabajo: el desplazamiento desde tareas analítico-operativas hacia roles de gobernanza, estrategia y supervisión de sistemas inteligentes.
| Dimensión de competencia | Competencias requeridas | Urgencia formativa | Referencia de marco |
|---|---|---|---|
| Técnicas específicas |
|
MUY ALTA | O*NET: Operation Monitoring; Systems Analysis; Troubleshooting; Quality Control Analysis |
| Digitales (DigComp 2.2) |
|
ALTA | DigComp 2.2 Áreas 1–5 (nivel Intermedio) |
| Transversales |
|
MUY ALTA | O*NET: Management of Personnel; Systems Evaluation; Coordination; Problem Sensitivity |
| Certificaciones de competencia relevantes |
|
ALTA | UTEC, CAIME, INEFOP, ASQ, JIPM, Siemens, Rockwell |
Nivel de urgencia formativa
- Muy alta: acción inmediata.
- Alta: acción a ser tomada en un plazo de hasta dos años.
- Media: acción a ser tomada en un plazo de tres a cinco años.
- Baja: acción de largo plazo; implica monitorear la situación y evaluar si es necesario tomar medidas.
Nivel 4 - Dirección y gestión estratégica
Ocupaciones: Responsables de área, directores funcionales y la alta dirección de empresas manufactureras.
La principal brecha identificada es la ausencia de una comprensión funcional de las tecnologías emergentes que permita tomar decisiones de inversión, gestión del talento y posicionamiento estratégico con base en evidencia.
| Dimensión de competencia | Competencias requeridas | Urgencia formativa | Referencia de marco |
|---|---|---|---|
| Técnicas específicas (de gestión tecnológica) |
|
MEDIA | WEF Future of Jobs 2025; McKinsey Technology Trends 2025; Gartner IT Leaders |
| Digitales (DigComp 2.2) |
|
MEDIA | DigComp 2.2 Áreas 1 y 5 (nivel Altamente Especializado). WEF Digital Readiness. |
| Transversales |
|
MEDIA | O*NET: Leadership; Strategic Planning; Negotiation; Social Perceptiveness |
| Formación y espacios de desarrollo relevantes |
|
MEDIA | UTEC, IEEM, MIT, Oxford, ONUDI, BID Lab |
Nivel de urgencia formativa
- Muy alta: acción inmediata.
- Alta: acción a ser tomada en un plazo de hasta dos años.
- Media: acción a ser tomada en un plazo de tres a cinco años.
- Baja: acción de largo plazo; implica monitorear la situación y evaluar si es necesario tomar medidas.
Competencias transversales
La transformación tecnológica en curso exige un conjunto de competencias transversales que son relevantes en todos los niveles ocupacionales de la industria manufacturera, aunque con distinto grado de profundidad e intensidad. Estas competencias constituyen la “capa base” del capital humano que la transformación exige a toda la fuerza laboral del sector.
| Competencia transversal | Descripción y expresión en el contexto manufacturero | Urgencia por nivel |
|---|---|---|
| Aprendizaje continuo y autodirigido | Capacidad de actualizarse en nuevas tecnologías y entornos de trabajo sin dependencia exclusiva de formación formal. En un contexto de transformación tecnológica acelerada, los ciclos de obsolescencia de competencias se acortan a 3–5 años. El WEF (2025) identifica esta competencia como la más crítica para la empleabilidad futura. | Alta en todos los niveles |
| Resolución de problemas complejos | Capacidad de diagnóstico, análisis de causas raíz y decisión en situaciones no rutinarias. En entornos automatizados, los problemas rutinarios son gestionados por los sistemas; el valor humano reside en resolver lo que los sistemas no resuelven. O*NET la identifica como la competencia de mayor peso relativo en roles con alta exposición a automatización. | Alta en niveles 2, 3 y 4; media en nivel 1 |
| Adaptación al cambio tecnológico | Disposición psicológica y conductual a trabajar en entornos productivos en transformación continua. Incluye la gestión de la incertidumbre, la apertura a nuevas formas de trabajo y la tolerancia a la curva de aprendizaje. La resistencia al cambio tecnológico en el nivel operativo es identificada por la literatura como el principal obstáculo no tecnológico a la adopción. | Alta en nivel 1; media-alta en niveles 2 y 3 |
| Trabajo colaborativo con tecnología | Capacidad de trabajar eficazmente en sistemas hombre-máquina: comprender el rol complementario de la tecnología, calibrar la confianza en los sistemas automatizados, detectar errores del sistema y escalar adecuadamente. El WEF denomina a esta dimensión “Human-Technology Collaboration” y la sitúa entre las 10 competencias de mayor crecimiento de demanda hacia 2030. | Alta en niveles 1 y 2; media en nivel 3 |
| Comunicación funcional y reporte digital | Capacidad de comunicar información operativa, técnica o estratégica a través de medios digitales (plataformas de gestión, reportes, dashboards). En entornos de planta digitalizada, el registro en papel es progresivamente sustituido por interfaces digitales, lo que requiere competencias básicas de documentación digital. | Alta en nivel 1; muy alta en nivel 2; alta en nivel 3 |
| Pensamiento crítico sobre sistemas de IA | Capacidad de evaluar críticamente los outputs de sistemas automáticos: detectar errores, sesgos o situaciones fuera del modelo entrenado. En un entorno donde los sistemas de IA toman decisiones en compras, planificación o RRHH, la supervisión humana inteligente —no la aceptación automática— es la competencia que el EU AI Act requiere explícitamente. | Media en nivel 2; alta en niveles 3 y 4 |
| Conciencia ética y de derechos digitales | Comprensión de los derechos propios y de los trabajadores en entornos de monitoreo digital (wearables, cámaras IA, análisis de productividad): qué datos se recogen, quién los accede, qué decisiones toman. Relevante ante el despliegue del EU AI Act y las obligaciones de transparencia hacia los trabajadores. El MTSS y las organizaciones sindicales tienen un rol central en esta dimensión. | Media en todos los niveles; alta en nivel 4 (gobernanza) |
Áreas de impacto listas.